こんにちは、Yaris Naviのkeitoです。
ヤリスを買おうとすると、現金購入だけでなく、KINTO、残クレ、銀行ローン、カーリースまで候補が出てきますよね。「月々が安い方法を選べばいいのでは?」と思いやすいのですが、実際はそれほど単純ではありません。
月額料金が安く見えても、ボーナス払いがあったり、残価にも金利がかかったり、返却時に走行距離や車の状態を確認されたりします。反対に、月々の負担が少し大きくても、長く乗れば結果的に支払総額を抑えやすい方法もあります。
この記事では、ヤリスのKINTO・残クレ・ローン・リースを、月額だけではなく総額・保険・走行距離・返却条件まで含めて比較します。最後はヤリスの公式見積もりを使って、あなた自身の条件で比べられるところまで整理しますよ。
ポイント
- ヤリスKINTO・残クレ・ローン・リースの違い
- ヤリス残クレの月々が安く見える仕組み
- 走行距離や保険を含めた支払総額の考え方
- ヤリス見積もりで比較するときの確認項目
本記事にはプロモーションが含まれています
ヤリスの支払い方法を比較
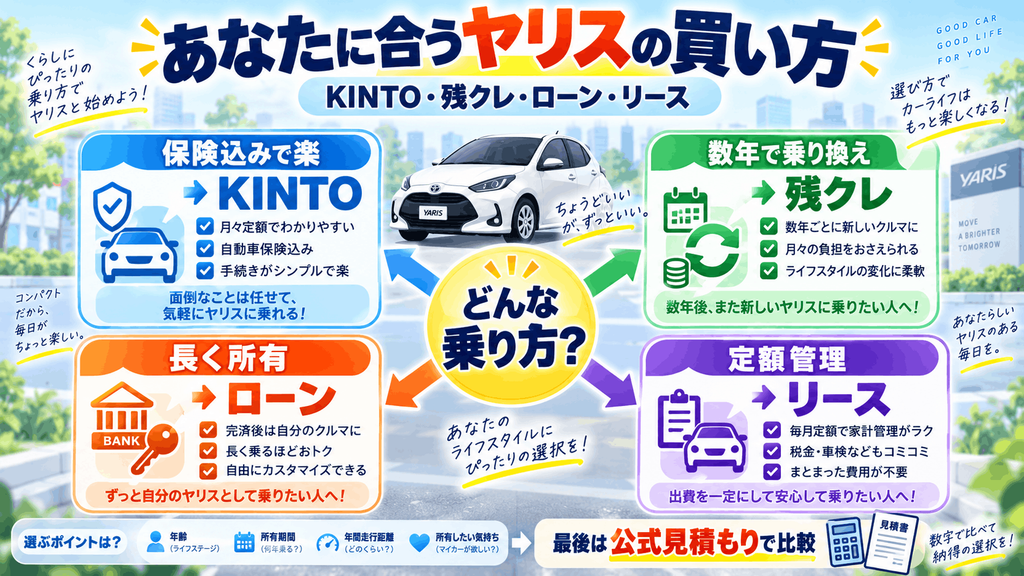
まずは、ヤリスを手に入れる代表的な4つの方法を整理していきます。
KINTOとカーリースは「借りて乗る」という形に近く、ローンは購入、残クレは購入と返却の中間のような仕組みです。同じヤリスでも、契約方法によって負担する費用と自由度が大きく変わります。
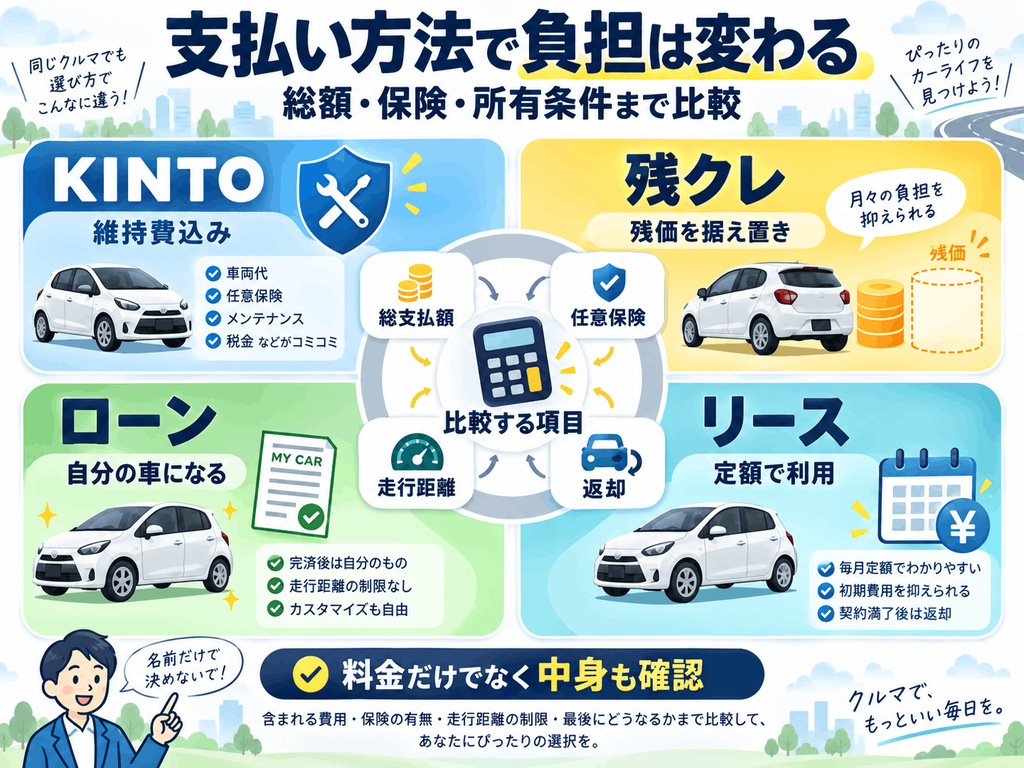
月額料金だけではなく、契約終了までにいくら払うのかを見ることが比較の基本です。
KINTOの料金と特徴
KINTOの大きな特徴は、車両代だけではなく、自動車税、自賠責保険、車検、定期メンテナンス、さらに任意保険まで月額料金に含まれていることです。一般的な購入方法では別々に支払う費用がまとまっているため、毎月の車関連支出を把握しやすいんですよ。
KINTOでは、ボーナス払いを設定することで表示上の月額を2万円前後まで抑えられるケースがあります。ただし、ボーナス加算額を含めず月額だけを見ると、本当の負担額を小さく見積もってしまいます。均等払いの場合は月3万円台になる例もあるため、比較するときはボーナス払いを含めた契約期間全体の支払額を確認してください。料金はグレード、契約年数、オプションなどで変わるため、掲載額はあくまで一般的な目安です。
もう一つ大きいのが保険です。KINTOの任意保険は年齢や等級による保険料差を受けにくく、車両保険も含まれています。事故時の自己負担を一定額に抑える仕組みも用意されているため、とくに自動車保険が高くなりやすい若年層には比較価値があります。一方、契約満了後は基本的に車を返却するため、長く乗って自分の資産として残したい人には購入のほうが合う場合があります。
ヤリスにはKINTO専用のUグレードもあります。後から一部装備を追加できる仕組みが特徴ですが、選択できる装備やアップグレード内容は時期によって変わるため、契約時の最新条件を確認してください。
残クレの月々支払額と総額
残クレは、数年後の予想下取り価格である「残価」をあらかじめ据え置き、残りの金額を分割して支払う方法です。そのため通常のローンより元金を小さく見せやすく、残クレの月々の支払いを抑えやすいのが特徴です。頭金やボーナス払いを入れれば、さらに月々を調整できます。
ただし、残価部分が無料になるわけではありません。一般的な残価設定型クレジットでは、据え置いた残価を含むローン残高に対して分割払手数料が計算されます。そのため、月々が安く見えても、通常ローンより支払う利息が増えるケースがあります。契約時は「月々○万円」ではなく、頭金・毎月払い・ボーナス払い・最終回支払額・分割払手数料を全部足した総額を見ることが大切です。
満了時は、車を返却する、新しい車へ乗り換える、残価を支払って買い取るといった選択肢があります。ただし返却する場合は、走行距離や傷、修復歴などの条件が関係します。月1,000kmや1,500kmなどの走行条件が設定されるケースもあり、超過すると精算が必要になる場合があります。正確な条件は販売会社や契約内容によって異なるため、契約書で確認してください。
残クレで特に確認したいのは返却条件です。月額が安くても、走行距離超過や車両状態による精算が発生すれば、最終的な負担が増える可能性があります。
ローンの金利と所有条件
ヤリスを購入する一般的な方法が自動車ローンです。大きく分けると、販売店で手続きしやすいディーラーローンと、銀行や信用金庫などが扱うマイカーローンがあります。ディーラーローンは手続きのしやすさがメリットですが、銀行系ローンより金利が高く設定されるケースもあります。
銀行系マイカーローンは、条件によって年1%台から3%台ほどの金利が提示される場合があり、残クレやディーラーローンより総支払額を抑えやすいことがあります。もちろん、実際の金利は金融機関、審査結果、借入期間、優遇条件などで変わります。同じ車両価格なら、金利が低いほど長期的な負担を抑えやすいというシンプルな考え方で大丈夫です。
銀行ローンでは利用者本人が所有者になる商品も多く、走行距離の制限を受けず、カスタムや売却の自由度も高くなります。一方で、税金、車検、メンテナンス、任意保険などは自分で管理しなければなりません。長期間ヤリスに乗り続ける予定なら、月々の安さよりも金利と所有後の自由度を重視して比較する価値があります。
リースの料金と注意点
リースは、リース会社が購入したヤリスを契約期間中借りて乗る仕組みです。税金や自賠責保険、車検費用などを月額に含められるプランが多く、毎月の支出を一定にしやすい点はKINTOとよく似ています。契約期間を7年、9年、11年など長く設定することで、月額を抑えるサービスもあります。
一方、KINTOとの大きな違いは任意保険です。一般的な民間カーリースでは、任意保険を自分で契約するケースが多くなります。そのため、リース料金だけを見るとKINTOより安くても、任意保険を加えた総額では差が小さくなる可能性があります。とくに若い人や初めて車を所有する人は、保険料まで加えて比較したほうがいいですよ。
そして注意したいのが中途解約です。カーリースは契約期間全体を前提に料金が決められているため、原則として途中解約が難しく、やむを得ず解約する場合は残りのリース料などを基に高額な精算金が発生することがあります。転勤、結婚、家族構成の変化などが考えられるなら、途中で車が不要になった場合の条件を契約前に必ず確認してください。
◆keitoのワンポイントアドバイス
リースは月額が分かりやすいのが魅力ですが、「月額が安い=総額も安い」とは限りません。任意保険、中途解約、走行距離、満了時の返却条件まで一緒に確認しておくと比較しやすいですよ。
4つの支払い方法を総額で比較
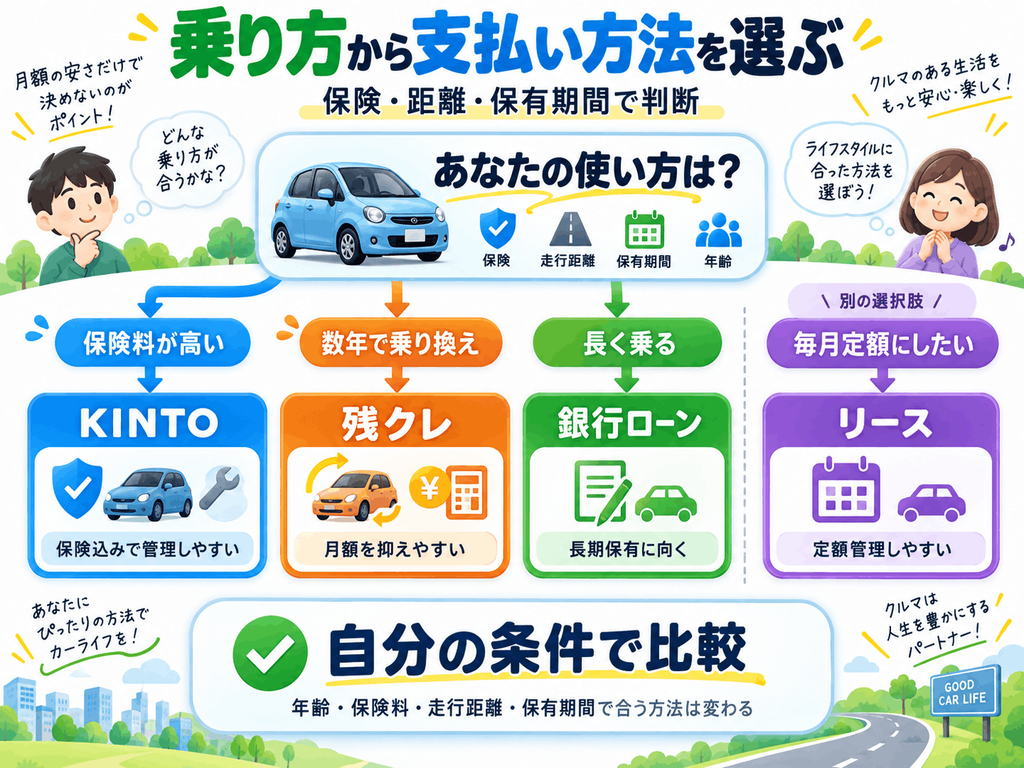
ここまでの違いをまとめると、KINTOは維持費と保険をまとめたい人、残クレは数年ごとの乗り換えを考える人、銀行ローンは長く所有したい人、民間リースは毎月の支出管理を簡単にしたい人と相性があります。
| 比較項目 | KINTO | 残クレ | 銀行ローン | 民間リース |
|---|---|---|---|---|
| 車両の所有 | 返却前提 | 契約中は所有権留保が一般的 | 本人所有の商品が多い | リース会社 |
| 任意保険 | 月額に含む | 別途必要 | 別途必要 | 別途必要な場合が多い |
| 走行距離 | 制限あり | 返却時に条件あり | 基本的に制限なし | 契約条件による |
| 途中解約 | プランにより異なる | 残債精算が必要 | 繰上返済などで対応 | 原則難しい |
| 向いている人 | 維持費をまとめたい人 | 数年ごとに乗り換えたい人 | 長く所有したい人 | 定額管理したい人 |
ここで重要なのは、車両代だけを比べないことです。購入なら税金、車検、メンテナンス、任意保険、ローン金利を追加します。KINTOやリースなら契約期間中の月額総額、ボーナス払い、追加オプション、返却時の精算条件を確認します。条件を同じにして初めて公平な比較になります。
燃料費も長期間では無視できません。ヤリスはグレードやパワートレーンによって燃費が変わるため、年間走行距離が多い人ほど影響が大きくなります。購入後の燃料費まで確認したい人は、ヤリスの実燃費を詳しく比較した記事も参考にしてください。
自分に合う購入方法の選び方
どの支払い方法が一番お得かは、全員に共通する答えがあるわけではありません。
年齢、保険等級、年間走行距離、何年乗る予定なのか、途中で手放す可能性があるのかによって結論が変わります。
ここからは「自分ならどれを選ぶか」を判断しやすいように、使い方別に整理していきます。
走行距離と返却条件を確認
KINTO、残クレ、リースを検討するなら、年間走行距離はかなり重要です。これらは返却時の車両価値を前提に料金や残価が設定されるため、契約上の走行距離を超えると追加精算が発生する可能性があります。毎日の通勤距離が長い人は、まず年間何km走るのかを計算してみてください。
例えば平日に往復50km通勤するだけでも、年間走行距離はかなり伸びます。さらに休日の買い物、旅行、帰省を加えると、想像以上に走っているケースもあります。反対に、近所の買い物が中心なら距離制限をあまり気にせず利用できるかもしれません。契約前に現在の車の年間走行距離を確認するのが一番確実です。
返却条件も忘れないでください。小さな傷がすべて高額請求になるわけではありませんが、事故による大きな損傷や修復歴、規定を超える傷などは精算の対象になる場合があります。子どもを乗せる、アウトドアで使う、狭い駐車場を日常的に利用するといった場合は、自由度の高いローン購入も比較してみるといいかなと思います。
若年層は保険込みKINTOも検討
初めて車を持つ10代や20代では、任意保険が大きな負担になることがあります。年齢条件や等級によっては、車両保険まで付けると年間十数万円以上になるケースもあります。こうした人の場合、車両価格だけを比べるとKINTOが高く見えても、保険まで含めると印象が変わります。
KINTOは任意保険が月額料金に含まれているため、自分で新規加入する場合との比較が重要です。しかも事故後に一般的な等級制度による保険料アップを心配しにくい仕組みなので、初めて車を持つ人には分かりやすい選択肢です。家族など契約条件で認められた人が運転するときの補償も確認しておくと安心ですね。
逆に、すでに高い等級を持っていて任意保険料が安い人は、KINTOの「保険込み」という強みが相対的に小さくなります。KINTOか購入か迷ったら、自分で加入した場合の任意保険料を見積もり、その金額を購入側へ必ず足してください。ここを抜かすと比較が大きくずれます。
若年層は「車両代+任意保険」で比較、高い保険等級を持つ人は「自分の保険を使った場合」で比較すると判断しやすくなります。
長期保有なら銀行ローンを比較
ヤリスを7年、10年と長く乗るつもりなら、銀行系マイカーローンは一度比較したい方法です。KINTOやリースは契約期間中のサービスや維持費を含めて支払う仕組みですが、ローンは完済後も車が手元に残ります。長く乗るほど、車を買い替えず使い続けられるメリットが出やすくなります。
銀行ローンで大切なのは金利差です。借入額が同じでも、年2%前後と年6%前後では、数年間で支払う利息に差が出ます。販売店で残クレやディーラーローンの見積もりをもらったら、同じ借入額・同じ期間で銀行にも事前審査を出してみると比較しやすいですよ。
所有している車なら、走行距離を気にせず乗り、必要に応じてカスタムし、好きな時期に売却することもできます。ヤリスはX・G・Zなどで価格や装備が変わるため、ローンを比較する前に購入するグレードを決めておくことも重要です。グレード選びで迷っている場合は、ヤリスのグレードを比較した記事もあわせて確認してみてください。
残クレは満了時の選択肢も確認
残クレを選ぶなら、契約するときだけではなく、3年後や5年後にどうするかまで考えておきたいところです。満了時に返却するのであれば走行距離や車両状態が重要になり、買い取るのであれば最終回の残価をどう支払うかが重要になります。
買い取り時に再ローンを利用できる場合もありますが、その時点の金利条件が最初の契約と同じとは限りません。そのため「最後は買えばいい」と簡単に考えるのではなく、残価を現金で支払うのか、再度ローンを組むのか、その時点で売却するのかまで確認しておきましょう。残価が大きいほど、満了時の判断も大きくなります。
また、中古車市場の査定額が残債を上回る場合は、残債を精算して売却する方法を検討できるケースもあります。ただし、残クレでは販売会社や信販会社による所有権留保が設定されていることが多く、自由に売却できるわけではありません。残債の一括精算と所有権解除の手続きが必要なので、売却を考える場合は契約先と買取店の双方へ事前確認してください。
◆keitoのワンポイントアドバイス
残クレは「月々いくらか」より「最後にどうするか」を先に決めておくと分かりやすいです。返却するつもりなのか、長く乗りたいのかが曖昧なまま契約すると、満了時に迷いやすいですよ。
ヤリスの支払い方法に関するよくある質問(FAQ)
ここでは、ヤリスKINTO、残クレ、ローン、リースを比較するときに特に迷いやすい疑問をまとめます。
料金や金利、残価、契約条件は販売店や契約時期によって変わるため、具体的な数字は一般的な目安として見てください。
最終的には同じグレード、同じオプション、同じ利用期間で見積もりをそろえて比較することが大切です。
Q1. ヤリスはKINTOと購入のどちらがお得ですか?
A. 保険料が高い人や数年ごとに乗り換えたい人はKINTOが有利になる可能性があります。一方、低金利ローンを利用して長く乗る人は購入のほうが総支払額を抑えやすい場合があります。車両価格だけでなく、保険、税金、車検、メンテナンスを含めて比較してください。
Q2. ヤリス残クレの月々が安いのはなぜですか?
A. 数年後の残価を最終回まで据え置き、それ以外の部分を中心に分割して支払うためです。ただし、残価が無料になるわけではなく、残価を含めたローン残高に分割払手数料がかかる契約が一般的です。必ず総支払額も確認してください。
Q3. ヤリスを長く乗るならどの支払い方法が向いていますか?
A. 7年、10年と長期間所有する前提なら、低金利の銀行系マイカーローンが候補になります。完済後も車が自分の資産として残り、走行距離や返却条件を気にせず利用しやすいためです。
Q4. KINTOとカーリースは何が違いますか?
A. どちらも定額で車を利用する仕組みですが、KINTOは任意保険まで月額料金に含まれる点が大きな特徴です。一般的なカーリースでは任意保険が別契約になる場合が多いため、保険料を含めた総額で比較しましょう。 Q5. 残クレのヤリスは途中で売却できますか?
A. 契約条件によっては、残債を一括精算して所有権を解除したうえで売却できる場合があります。ただし、自由にそのまま売却できるわけではありません。契約先の信販会社や販売店へ残債額と所有権解除手続きを確認してください。
見積もりで最終比較する
ここまで比較しても「結局どれにすればいいの?」と迷うなら、最後はヤリス見積もりを同じ条件で並べるのが一番分かりやすいです。まず購入するグレードとオプションを決め、KINTO、残クレ、通常ローンの条件をそろえます。リースを候補にするなら、同じグレード、同程度の走行距離、同じ契約年数に合わせてください。
比較するときは、①初期費用、②契約期間中の支払い総額、③任意保険、④税金と車検、⑤メンテナンス、⑥走行距離制限、⑦満了時に車が残るかを確認します。残クレなら最終回支払額、KINTOやリースなら返却条件も忘れないでください。月々の支払額だけを横に並べるより、この方法のほうが実際の負担を把握しやすいですよ。
私なら、まずトヨタの公式見積もりで希望するヤリスの車両価格を出し、販売店で残クレと通常ローンの見積もりを取り、同じ条件でKINTOも確認します。そのうえで銀行ローンの金利と自分の任意保険料を加えて比較します。支払い方法は月額の安さではなく、総額・走行距離・返却条件まで見て決める。ここが後悔しないための一番大切なポイントです。
ヤリス購入方法の結論
- 保険料が高く維持費をまとめたいならKINTO
- 数年ごとに乗り換えるなら残クレを比較
- 長く所有して自由に乗りたいなら銀行ローン
- 定額管理を重視するなら民間カーリース
- 最後は同じグレード・期間で公式見積もりを比較
なお、この記事で紹介した車両価格、月額料金、金利、保険料、残価、維持費、走行距離条件などは、契約時期、地域、販売会社、グレード、オプション、審査結果などによって変わるため、あくまで一般的な目安です。
契約内容は変更される場合がありますので、正確な情報はトヨタ・KINTO・各金融機関・各リース会社の公式サイトをご確認ください。ローンやリース契約は家計や資産に関わるため、契約条件に不明点がある場合は販売店、金融機関、保険代理店などへ確認し、最終的な判断は専門家にご相談ください。